Web広告の予算配分と決め方について解説
- 菊池 満長
Web広告への投資は年々拡大しています。一方で、成果が伸びない原因は「広告費が足りないこと」ではなく、「予算配分が最適化されていないこと」にあるケースも珍しくありません。
検索広告やSNS広告、動画広告など、配信先は増え続けています。しかし、成果が高い媒体へ一律に予算を増やせばよいわけではありません。
広告費を増やすほどCPAが上昇することもあれば、媒体費よりもLP改善やクリエイティブ制作へ予算を回したほうが成果を改善できるケースもあります。また、BtoBではCV数だけでなく、商談化率や受注率、LTVまで踏まえて予算を設計しなければなりません。つまり、Web広告の予算は「いくら使うか」ではなく、「どこへ、どのような根拠で配分するか」が成果を左右します。
本記事では、Web広告予算の考え方から、目的に応じた予算配分の方法、代表的な予算の決め方、成果につながる運用ポイントまでを体系的に解説します。
Web広告予算とは何か
Web広告予算とは、検索広告やSNS広告、動画広告などの配信に使う費用だけを指すものではありません。広告の成果を高め、正しく測定するために必要な、クリエイティブ制作、LP改善、効果計測、運用などの費用も含めて考える必要があります。
実務では「Web広告費」「ネット広告費」「インターネット広告費」といった言葉がほぼ同じ意味で使われています。ただし、どこまでを予算に含めるかは、部署や担当者によって認識が異なることがあります。
媒体費だけを広告予算として管理すると、広告を配信するための費用はあっても、制作や改善、計測に使う費用が不足し、成果が伸びにくくなります。
コムエクスポジアム・ジャパンの調査発表によると、2026年度の広告・マーケティング予算は「同等程度」が50.5%、「増加する」が38.5%と判明しており、各社相変わらずWebを使った集客に注力していることが伺えます。
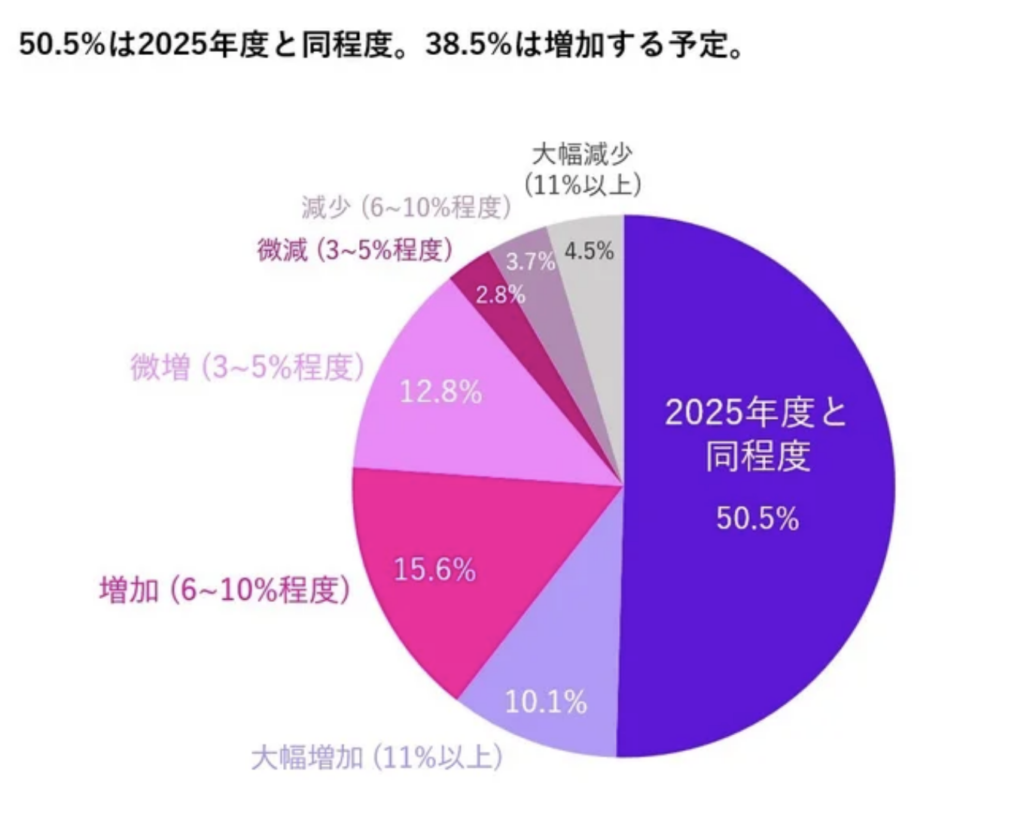
(出典:コムエクスポジアム・ジャパン「企業が注力するマーケティング調査レポート」)
Web広告予算を構成する5つの費用
Web広告予算は、大きく5つの費用に分けて考えると管理しやすくなります。
| 費用項目 | 主な内容 | 配分のポイント |
| 媒体費 | 検索広告、SNS広告、ディスプレイ広告などの配信費 | 最も大きな割合を占める。成果を見ながら柔軟に増減する |
| クリエイティブ制作費 | 広告文、バナー、動画などの制作・改善 | A/Bテストや追加制作も見込んで確保する |
| LP・サイト改善費 | LP制作、フォーム改善(EFO)、UI改善 | 広告だけでなくCVR改善にも投資する |
| 計測・データ連携費 | GA4、GTM、CRM連携、ダッシュボード構築など | 商談・売上まで計測できる環境を整える |
| 運用・代理店費 | 広告運用、人件費、代理店手数料、運用ツール | 継続的な改善・分析に必要な費用 |
予算管理では、媒体費だけを見るのではなく、この5つに分けて管理しましょう。媒体費が余っていても、LP改善や計測環境に課題があれば、そちらへ振り替えた方が成果につながるケースもあります。
業界団体でも、広告予算は媒体費だけでなく、制作費や代理店関連費用を分けて捉える考え方が示されています。予算管理では、この5分類ごとに計画額と実績額、成果への影響を整理します。
媒体費が余っていても、制作や計測が遅れている場合は、配信額を増やすのではなく、そのボトルネックの解消へ振り替える判断が必要です。こうした内訳管理により、「広告費は残っているのに、成果改善へ使える予算がない」という状態を防げます。
月間予算・日予算・キャンペーン総予算の違い
Web広告では、「月間予算」「日予算」「キャンペーン総予算」の3つを使い分けます。それぞれ役割が異なるため、同じものとして扱わないことが大切です。
| 予算の種類 | 管理する単位 | 主な用途 | 注意点 |
| 月間予算 | 1カ月 | 社内の広告予算を管理する | 経営・部門で管理する予算。媒体設定とは一致しない |
| 日予算(平均日予算) | 1日あたり | 広告媒体の配信量を調整する | 毎日の上限ではなく平均値。日によって増減する |
| キャンペーン総予算 | 配信期間全体 | 期間限定施策の予算管理 | 展示会やセールなど終了日が決まった施策に向く |
Google広告などでは、平均日予算は毎日の支出上限ではありません。 需要が高い日は多く配信され、少ない日は配信額が抑えられるため、日々の消化額だけで予算を判断すると、不要な調整につながることがあります。
したがって、月間300万円を日数で単純に割り、日々の実績だけを見て「使いすぎ」「未消化」と判断すると、不要な変更を繰り返す恐れがあります。
キャンペーン総予算は、開始日と終了日が決まった施策に対し、期間全体で使う上限を設定する考え方です。新商品の発売、展示会、期間限定セールなど、終了日と総額が明確な場合に向きます。また、複数キャンペーンで一つの予算を共有し、配信機会が多いキャンペーンへ自動的に配分する仕組みもあります。
複数媒体を運用する場合は、媒体ごとの日予算合計だけでなく、制作費や手数料を含む月間総額も別に管理します。広告管理画面上では予算内でも、社内の総予算では超過しているケースがあるためです。月初に配分表を作り、週次で着地見込みを更新すると、月末だけの帳尻合わせを減らせます。
Web広告の予算設計がなぜ重要なのか
Web広告の予算設計が重要な理由は、以下の3つです。
- 同じ広告費でも予算配分によって成果が変わるから
- CV数だけではリードや顧客の質を判断できないから
- 予算管理を標準化すると属人化を抑えられるから
Web広告は、単に予算総額を決めれば成果が安定するものではありません。媒体ごとの役割や追加投資の効率、獲得したリードの商談化率・受注率まで踏まえて配分する必要があります。
あわせて、増額・減額・停止の判断基準を共通化しておくことで、担当者が変わっても一貫した運用を続けやすくなります。
次項より、それぞれ個別にみていきましょう。
同じ広告費でも予算配分によって成果が変わるから
同じ500万円の広告予算でも、すべての媒体へ均等に配分する場合と、需要や成果に応じて配分する場合では、得られるCV数や売上が変わります。
たとえば、検索広告Aの平均CPAが2万円、SNS広告Bが3万円であれば、Aへ多くの予算を配分したくなるでしょう。しかし、検索広告で獲得できる顕在層の数には限りがあります。
予算を増やすにつれて配信対象が広がり、追加分のCPAが4万円、5万円と上昇することもあります。一方、Bは平均CPAが高くても、追加予算によって安定してCVを増やせる可能性があります。
そのため、予算配分では過去の平均CPAだけでなく、予算を追加したときに、どれだけ成果が増えるかを見る必要があります。この追加投資の効率を示す指標が「限界CPA」や「限界ROI」です。
「現在のCPAが最も低い媒体はどこか」だけで判断するのではなく、「追加予算を受け入れられる需要があるか」「認知、比較、獲得のどの役割を担う媒体か」「追加投資によって売上や利益がどれだけ増えるか」を確認する必要があるのです。
CV数だけではリードや顧客の質を判断できないから
広告管理画面のCV数が増えても、必ずしも売上げや受注が増えているとは限りません。BtoBでは、資料請求や問い合わせの後に、MQL、商談、受注という段階があります。
実際、リサピーの調査でも、営業担当者の約半数がマーケ部門から提供される「リードの品質」に不満を持っていることが判明しており、多くの企業にとって課題になっていることが伺えます。
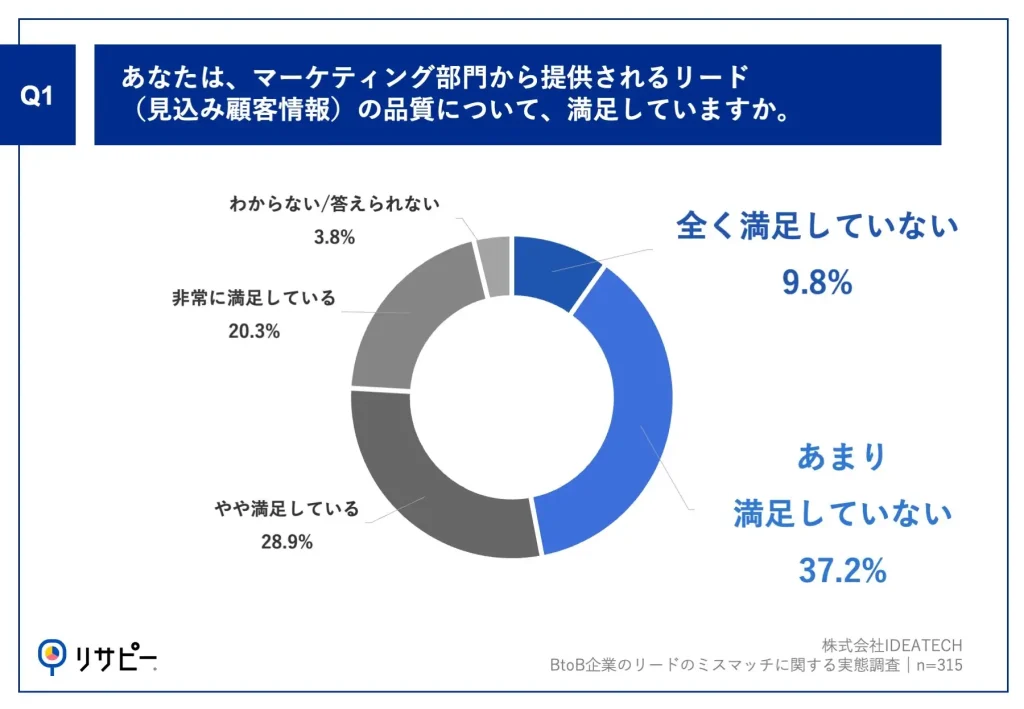
(出典:PR Times「【BtoB営業効率化の新常識】営業担当者の約半数が、マーケ部門から提供される「リードの品質」に不満」)
たとえば、CPA1万円で100件のリードを獲得しても、受注率が2%なら受注は2件です。一方、CPA2万円で60件のリードしか獲得できなくても、受注率が15%なら受注は9件になります。
CV単価だけを見れば前者のほうが優秀に見えますが、受注件数や売上げ、利益まで含めると、後者のほうが高い成果を生んでいる可能性があります。
この違いを把握するには、広告のクリックやフォーム送信と、CRMに記録された商談、受注、売上げのデータをつなぐ必要があります。Google広告では、Web上で獲得したリードと、その後に発生した商談や受注などのオフライン成果を結びつけ、広告へ取り込む仕組みが提供されています。
また、価値ベース入札を活用すれば、売上げだけでなく、利益率やリードスコアなどの事業価値をもとに広告配信を最適化できます。
予算管理を標準化すると属人化を抑えられるから
予算管理を担当者の経験や勘に頼っていると、同じ実績を見ても「増額する」「様子を見る」「停止する」などと判断が分かれます。
また、担当者の異動や退職によって、これまでの配分理由や改善の知見が失われることもあります。広告代理店では担当者ごとに運用品質が変わり、事業会社では経営会議へ提出する数字の定義が毎回異なるなど、組織として一貫した判断ができなくなるでしょう。
こうした属人化を防ぐには、操作手順だけでなく、予算判断の基準を標準化しなければなりません。まず、CV、MQL、商談、受注、売上、粗利のうち、どの指標を主要KPIとするかを明確にします。
次に、直近7日間で判断するのか、コンバージョンの遅れを考慮して30日間で見るのかなど、評価期間をそろえます。その上で、増額、減額、停止の条件や、レポート項目、更新頻度、承認者も共通化します。たとえば「目標CPAを2週間連続で20%上回り、LPや計測に問題がない場合は減額する」といったルールです。
予算は、会社の計画を経営層や部門責任者へ伝え、計画と実績を管理するための共通言語でもあります。標準化の目的は、現場を細かく管理することではなく、誰が見ても同じ前提で判断できる状態をつくることです。
Web広告予算を考えるタイミングはいつか
Web広告予算を見直す主なタイミングは、以下の3つです。
- 年度・四半期のマーケティング計画を作るとき
- CPAやROASが悪化・停滞したとき
- CRM連携や商品構成が変わったとき
Web広告の予算は、一度決めたら固定するものではありません。事業目標や広告成果、計測環境の変化に応じて見直すことで、限られた予算をより効果的に活用できます。特に、目標達成に必要な投資額が変わった場合や、広告成果を評価する指標が変わった場合は、予算配分もあわせて見直す必要があります。
以下より、それぞれのタイミングについて詳しく見ていきましょう。
年度・四半期のマーケティング計画を作るとき
年度や四半期の広告予算を決める際は、前年の広告費に一律の増減率を掛けるだけでは不十分です。
まずは売上目標から必要な受注数、商談数、CV数を逆算し、その上で営業が対応できる商談件数や商品の供給能力、粗利率、広告費の回収期間まで確認します。年間予算も、12カ月へ均等に配分する必要はありません。検索需要が高まる季節、展示会や新商品の発売時期、契約更新が集中する月、競合の出稿が増える時期などを踏まえ、月や四半期ごとに配分へ強弱をつけます。
Google広告では、将来の短期間に大きなCVR変化が見込まれるイベントを、スマート自動入札へ伝える仕組みが提供されています。
また、予算は「基礎予算」「成長予算」「検証予算」に分けておくと管理しやすくなります。基礎予算は既存需要を安定して獲得するための枠、成長予算は成果に応じて増額する枠、検証予算は新しい媒体や訴求を試すための枠です。あらかじめ分けておけば、目標未達を理由に検証をすべて止めたり、短期的に好調な一媒体へ全額を寄せたりする極端な判断を避けられます。
さらに、年間予算には上限だけでなく、再配分の権限も定めておきましょう。媒体間でどこまで担当者の判断で予算を移せるのか、どの金額から責任者の承認が必要なのかを決めておけば、成果の変化へ素早く対応できます。
月次では消化状況と成果を確認し、四半期では事業目標や配分方針そのものを見直すなど、変化を前提にした柔軟な運用が求められます。
CPAやROASが悪化・停滞したとき
CPAやROASが悪化したときは、すぐに広告予算を削るのではなく、まず原因を切り分けることが求められます。確認する順番は、「市場」「広告」「サイト」「計測」「営業」の5つです。
市場要因には、検索需要の減少、競合の出稿増加、入札価格の上昇などがあります。Google広告のオークション分析を使えば、競合との表示シェアや重複率を確認でき、入札や予算を見直す判断材料にできます。
広告要因では、クリエイティブの見飽きや配信対象の飽和、検索語句とユーザー意図のずれを確認しましょう。サイト要因としては、LPの表示速度、広告とLPの訴求の不一致、フォーム離脱、在庫切れ、価格変更などが考えられます。
また、タグの欠損や重複計測、コンバージョン定義の変更といった計測上の問題も見逃せません。BtoBでは、営業の追客が遅くなったり、商談の判定基準が変わったりしただけで、広告経由リードの受注率が低下して見える場合もあります。
予算を動かすのは、原因を特定してからです。需要が減少している媒体の未消化予算は別の媒体へ移し、競争が一時的に激しくなっている場合は、採算ラインを超えない範囲で入札や配信対象を調整します。LPのCVR低下が原因であれば、媒体費を削るだけでは解決しないため、LP改善へ予算を振り替える必要があります。
また、単日のCPAだけで判断するのは避けましょう。広告費や成果は、曜日、需要、競争環境、コンバージョンが発生するまでの時間によって変動するためです。予算の見直しは、成果の悪い施策を単純に止める作業ではなく、成果を妨げているボトルネックへ投資を移す作業と考えることが大切です。
反対に、CPAが目標内でも見直しが必要な場合があります。予算制約で表示機会を失い、追加投資によって採算内のCVを増やせる状態です。悪化時だけでなく、好調なキャンペーンに成長余地があるかも確認し、減額と増額を同じ会議で判断すると、全体予算をより有効に使えます。
CRM連携や商品構成が変わったとき
CRMとの連携によって商談や受注データを取得できるようになったときは、予算設計をCPA中心から顧客価値中心へ切り替える好機です。
それまで資料請求一件を同じ価値として扱っていた場合でも、連携後は、商談化したリード、受注した顧客、粗利の高い案件を区別できます。広告クリックとオフライン成果をつなぐ仕組みを利用すれば、フォーム送信後の成果を広告へ戻し、レポートや入札へ反映できます。
商品構成が変わった場合も同様です。高単価商品、継続率の高いプラン、クロスセルしやすい商品を追加すると、許容できるCPAやCACは従来商品と異なります。
全商品へ同じ目標CPAを設定すると、獲得単価は高いが利益やLTVも高い商品への配信が抑制される恐れがあります。価値ベース入札では、売上げ、利益率、リードスコアなどをコンバージョン価値として設定し、より大きな価値を生む可能性があるユーザーを重視できます。
ただし、連携した直後に予算を大きく変更するのは避けます。CRMのステージ定義が部門で統一されているか、重複や欠損がないか、受注までの遅延を含めて十分なデータが蓄積されているかを確認します。
長期価値は将来予測であり、保証値ではないため、粗利、解約、提供コストも含めて評価する必要があります。まずは媒体、キャンペーン、顧客セグメントごとに受注率と価値を比較し、予算の一部から段階的に移します。計測可能な範囲が広がったときこそ、以前のKPIをそのまま使い続けず、事業成果に近い指標へ更新することが求められます。
切り替え前後は、旧KPIと新KPIを一定期間並行して記録します。CV数は減っても受注額が増えたのか、特定の商品だけ価値が高いのかを確認できるためです。新しい価値データが十分に安定してから、入札目標と予算比率を段階的に変更すると、学習の混乱と急激な配信減少を抑えられます。
Web広告予算はどこに配分するのか
Web広告予算は、顧客の検討段階、広告媒体、予算の役割という3つの軸で配分します。
| 配分軸 | 配分する対象 | 主な判断基準 |
| 顧客ファネル別 | 認知・興味関心・比較検討・獲得 | 各段階で不足している接点や、次の段階への転換率 |
| 広告媒体・キャンペーン別 | 検索広告・SNS広告・動画広告・リターゲティングなど | 媒体の役割、獲得効率、追加投資による成果の伸び |
| 予算の性質別 | 固定予算・変動予算・検証予算 | 継続配信に必要な金額、増額余地、新施策の検証範囲 |
一つの軸だけで配分を決めると、獲得効率の高い媒体への偏りや、新しい施策を試す予算の不足が起こりやすくなります。実務では、まず顧客ファネルごとの役割を整理し、その中で媒体別・キャンペーン別に配分した上で、固定・変動・検証の予算枠を設定します。
以下より、それぞれの配分方法を個別に見ていきましょう。
顧客ファネル別に配分する
顧客ファネル別の予算配分では、認知・興味関心・比較検討・獲得の各段階に、必要な広告費を割り当てます。獲得施策だけに予算を寄せると、検索需要のある顕在層を取り切った後にCV数が伸びにくくなります。
たとえば、動画広告やSNS広告で認知を広げ、リターゲティング広告で比較検討を促し、検索広告で問い合わせを獲得する設計です。各段階の予算は均等にせず、指名検索数、サイト訪問数、資料請求率、商談化率などを確認し、次の段階への移行が滞っている箇所へ重点的に配分します。
広告媒体・キャンペーン別に配分する
広告媒体・キャンペーン別の配分は、平均CPAだけでなく、各施策の役割と追加投資による成果の伸びを基準に決めます。CPAの低い検索広告でも、検索需要を取り切った後は、予算を増やすほど獲得効率が悪化しかねません。
配分を決める際は、検索広告、SNS広告、動画広告などを同じ指標だけで比較せず、認知獲得、比較促進、CV獲得といった役割を明確にします。その上で、予算消化率、表示機会損失、限界CPA、商談化率、受注率を確認し、採算内で成果を拡大できるキャンペーンへ追加予算を配分します。
固定予算・変動予算・検証予算に分ける
Web広告予算は「固定予算」「変動予算」「検証予算」の3つに分けることで、既存施策の安定運用と、新しい施策への挑戦を両立しやすくなります。予算をすべて固定すると、成果が悪化した施策から好調な施策へ資金を移しにくくなります。一方、すべてを変動させると、継続すべき施策まで短期的な数値に左右され、運用が不安定になりかねません。
固定予算は、指名検索広告や安定して獲得できている施策など、継続的に実施する枠です。変動予算は、CPAやROAS、売上げへの貢献度に応じて、媒体やキャンペーン間で柔軟に増減させます。検証予算は、新しい媒体やターゲット、広告クリエイティブ、訴求軸を試すために確保しましょう。
年度や四半期の開始時に3つの配分比率を決め、月次では最新の成果をもとに変動予算を見直します。ただし、検証施策は短期間の結果だけで判断せず、媒体の学習や成果のばらつきを考慮し、仮説を検証できる期間と予算を確保することが重要です。検証後は、成果が確認できた施策を固定予算や変動予算へ移し、成果が出なかった施策は学びを整理して終了します。
Web広告予算を決める代表的な方法
Web広告予算の決め方は「会社が支出できる金額を基準にする方法」と「広告で達成したい成果から逆算する方法」に分けられます。
売上げや支払可能額から算出した金額は、予算の大枠や上限を決める際に使えます。ただし、広告成果とのつながりが弱いため、最終的には目標CPAや許容CACから逆算した必要額と比較し、資金制約と事業目標の両面から決定します。
以下より、それぞれの方法を見ていきましょう。
会社の売上げや支払可能額から決める方法
会社の予算規模を基準にする方法には、売上高比率法、可能額配分法、競合対抗法があります。計算しやすく社内説明にも使いやすい一方、広告成果から逆算した金額ではないため、主に予算の大枠や上限を決める際に用います。
| 計算方法 | 予算を決める基準 | メリット | 注意点 | 向いているケース |
| 売上高比率法 | 売上げに一定の広告費率を掛ける | 計算しやすく、年度予算を組みやすい | 売上げが減ると広告投資も縮小しやすい | 売上げが安定している既存事業 |
| 可能額配分法 | 経費や目標利益を差し引いた残額 | 資金繰りを守りやすい | 採算の合う施策にも十分投資できない場合がある | 予算や手元資金に制約がある企業 |
| 競合対抗法 | 競合の出稿量や推定広告費 | 市場の競争水準を把握できる | 競合と自社では収益構造や広告効率が異なる | 新規参入時や競争の激しい市場 |
これらの方法で算出した金額は、目標受注数や許容CPA、CACから逆算した必要額と比較し、最終予算を調整します。それぞれ個別に解説します。
売上高比率法
売上高比率法とは、過去の売上げや今後の目標売上に一定の比率を掛けて、広告予算を決める方法です。たとえば、年間売上10億円に対して広告費の比率を3%と設定した場合、年間の広告予算は3000万円になります。
計算がシンプルで、売上規模に応じて予算を調整しやすいため、売上げや市場環境が比較的安定している既存事業に適しています。経営層や財務部門にも説明しやすく、年度予算の大枠を決める際に使いやすい点がメリットです。
一方で、売上げと広告投資の関係が逆転しやすい点には注意が必要です。本来、広告は売上げを増やすための投資ですが、売上高比率法では現在の売上げを基準に広告費を決めます。そのため、売上げが落ちると広告費も減り、需要を回復させるための投資まで縮小する可能性があります。
また、過去の売上実績がない新規事業や、積極的に市場を開拓したい成長事業では、必要な広告費を算出しにくいため、この方法だけで予算を決めるのは適していません。
可能額配分法
可能額配分法とは、事業運営に必要な固定費や人件費、仕入れ費用、確保したい利益などを差し引き、その後に残った金額を広告予算として配分する方法です。たとえば、売上げから必要経費と目標利益を差し引いた結果、月100万円まで支出できる場合、その範囲内で広告予算を設定します。
支出可能な金額を超えにくいため、資金繰りを重視する企業や、広告実績が少ない事業でも導入しやすい点がメリットです。
一方で、広告の成果や成長機会ではなく、手元に残った金額を基準にするため、採算性の高い広告施策があっても十分に投資できないことがあります。
たとえば、追加で50万円を投じれば高い確率で受注や利益を増やせる状況でも、残額が20万円しかなければ、その機会を逃す可能性があります。また、利益が減少したときに広告費も縮小しやすく、売上回復に必要な投資まで削ってしまう点にも注意が必要です。
可能額配分法を使う場合は、残った予算を複数の媒体へ均等に配るのではなく、成果を検証できるだけの予算を確保できる媒体へ絞り込みます。
少額を検索広告、SNS広告、動画広告へ広く分散すると、どの媒体でも十分なデータが集まらず、成果の良し悪しを判断できないまま予算を使い切る可能性があります。まずは受注につながりやすい媒体や、顧客の検索意図が明確な施策へ集中し、成果が確認できた段階で予算を広げるとよいでしょう。
そのため、可能額配分法は広告予算の上限を決める方法として活用し、実際の配分は目標CPA、必要CV数、受注率、粗利などを踏まえて決めることが大切です。支出可能額と成果から逆算した必要額を比較することで、資金繰りを守りながら、成長機会を逃しにくい予算設計ができます。
競合対抗法
競合対抗法とは、競合企業の広告出稿量や推定広告費、検索結果での露出状況などを参考に、自社の広告予算を決める方法です。競争が激しい市場で、どの程度の広告投資が必要なのかを把握しやすく、予算が少なすぎて十分な露出を確保できない事態を防ぐ材料になります。
特に、新たな市場へ参入する場合や、競合の広告活動が活発になっている場合に、市場全体の競争水準をつかむ方法として活用できます。
ただし、競合と同じ金額を投じても、同じ成果が得られるとは限りません。競合企業とは、広告の目的、商品の価格、粗利率、LTV、ブランド認知、サイトのCVR、営業体制などが異なるためです。たとえば、認知度の高い企業は指名検索や直接流入が多く、広告から受注までの効率が高い可能性があります。
一方、認知度の低い企業が同額を投じても、まず商品理解や信頼獲得に予算が必要となり、短期的なCPAでは不利になることがあります。
また、外部から把握できる競合の広告費や出稿量は、あくまで推定値です。広告が表示された回数や検索結果での露出は確認できても、実際の契約条件、媒体別予算、成果、代理店手数料まで正確に把握することはできません。
そのため、推定広告費をそのまま自社の予算へ置き換えると、必要以上に支出したり、反対に十分な検証ができない予算を設定したりするおそれがあります。
目標成果から逆算する方法
目標成果から広告予算を決める方法には、目標CPA、目標ROAS、LTV・許容CACを基準にする方法があります。広告が担う成果を明確にし、受注や売上げから必要なCV数と予算を逆算します。
| 計算方法 | 予算を決める基準 | 向いている施策 | 主な注意点 |
| 目標CPAから計算する | 必要CV数と1件あたりの獲得単価 | リード獲得、資料請求、問い合わせ | CVの定義や商談化率によって必要額が変わる |
| 目標売上・ROASから計算する | 広告経由の目標売上と目標ROAS | EC、通販、オンライン販売 | 売上げだけでなく粗利も確認する |
| LTV・許容CACから計算する | 顧客から得られる粗利と獲得費用の上限 | BtoB、SaaS、継続課金型サービス | 解約率や回収期間を織り込む |
計算には過去のCV率、商談化率、受注率などを使用します。ただし、商品やターゲット、営業体制が変われば実績値も変動するため、複数のシナリオで必要予算を確認します。
目標CPA×必要CV数で計算する
目標CPAを基準に広告予算を決める場合、基本の計算式は「目標CPA×必要CV数」です。たとえば、目標CPAを2万円、必要CV数を100件と設定した場合、必要な広告予算は200万円になります。計算がシンプルで、広告運用の目標と予算を結びつけやすいため、獲得件数を重視する施策で使いやすい方法です。
ただし、BtoBでは売上目標から直接CV数を決めるのではなく、受注までの各段階をさかのぼって計算する必要があります。
さらに、リードから商談への転換率が20%なら、必要なリード数は200件になります。目標CPAが2万円であれば、必要予算は400万円です。このように、売上目標から受注数、商談数、リード数へと順番に逆算することで、予算の根拠を明確にできます。
注意したいのは、何をCVとして設定するかによって、CPAと必要予算の意味が変わることです。資料請求をCVとする場合と、商談化をCVとする場合では、件数も単価も大きく異なります。そのため、計算式だけでなく、「資料請求100件」「有効リード50件」「商談20件」など、対象となる行動を明記することが必要です。
また、過去の商談化率や受注率が今後も続くとは限らないため、実績に応じて前提を定期的に更新し、必要予算を見直す必要があります。
目標売上・ROASから計算する
目標ROASを基準に広告予算を決める場合、基本の計算式は「広告経由の目標売上÷目標ROAS」です。たとえば、広告経由で1000万円の売上げを目指し、目標ROASを500%と設定する場合、必要な広告費は200万円となります。売上目標と広告費を直接結びつけられるため、ECや通販など、広告経由の売上げを把握しやすい事業に適した方法です。
ただし、ROASは売上げを基準とする指標であり、利益までは考慮していません。売上げが同じでも、粗利率の高い商品と低い商品では、広告に使える金額が異なります。
たとえば、売上げ100万円の商品でも、粗利率が70%なら粗利は70万円ですが、粗利率が20%なら粗利は20万円です。両者を同じ目標ROASで評価すると、低粗利の商品では売上げが増えても利益が残らない可能性があります。
そのため広告予算を決める際は、売上げROASだけでなく「広告費に対してどれだけ粗利が残ったか」も確認しなければなりません。商品原価、販売手数料、送料、値引き、返品などを差し引いた粗利や限界利益を基準にすると、広告投資の採算をより正確に判断できます。
特に値引き販売や返品が多い事業では、注文時点の売上げではなく、キャンセルや返品を反映した確定売上を使う必要があります。
LTV・許容CACから計算する
LTVを基準に広告予算を決める場合は、一人の顧客から将来得られる利益をもとに、顧客獲得へいくらまで投資できるかを算出します。この獲得費用の上限が「許容CAC」です。
たとえば、一顧客から得られる売上ベースのLTVが100万円でも、商品やサービスの提供に60万円かかる場合、実際に広告費や営業費へ充てられる原資は40万円です。そのため売上げではなく、原価や提供コストを差し引いた粗利ベースのLTVで考えましょう。
ただし、粗利LTVの全額を顧客獲得へ使えるわけではありません。人件費やシステム費、管理費などの固定費を賄い、最終的な利益も残す必要があるためです。たとえば粗利LTVが40万円だからといって、許容CACを40万円に設定すると、顧客を獲得しても利益がほとんど残らない可能性があります。
LTVは、将来の継続売上を含む推計値である点にも注意が必要です。契約期間、解約率、アップセル率、値引き、サポート費用などの前提が変われば、実際のLTVも変化します。たとえば、顧客が平均3年間契約すると想定していても、実際には1年で解約する顧客が多ければ、広告投資を回収できません。そのため、過去実績をもとにLTVを算出し、顧客層や商品、流入媒体ごとに定期的に更新することが大切です。
さらにLTVが高くても、広告費を回収するまでに長い時間がかかる施策には注意が必要です。許容CACが30万円で、毎月得られる粗利が2万円なら、獲得費を回収するまでに15カ月かかります。
会計上は採算が合っていても、先に広告費を支払い、回収が遅れることで資金繰りが悪化する可能性があります。そのため、許容CACだけでなく、「獲得費を何カ月以内に回収するか」という回収期間も併せて設定します。
資金に余裕がある企業は、回収に時間がかかっても高LTVの顧客獲得へ投資できます。一方、資金繰りを重視する企業では、LTVが多少低くても、短期間で広告費を回収できる施策を優先したほうが安定します。LTVは予算を増やす根拠として使うだけでなく、どの顧客や施策へ、どの程度の期間をかけて投資するかを判断する基準として活用することが大切です。
Web広告予算の決め方を5ステップで解説
Web広告予算は、事業目標から必要額を算出し、検証条件や媒体の役割を整理した上で、運用中の判断基準まで決める流れで設計します。具体的な手順は以下の5ステップです。
- ステップ1:事業目標と採算ラインを決める
- ステップ2:検証条件と媒体配分を決める
- ステップ3:検証期間と必要なテスト予算を決める
- ステップ4:ファネル・媒体・顧客価値別に配分する
- ステップ5:増額・減額・停止ルールを決める
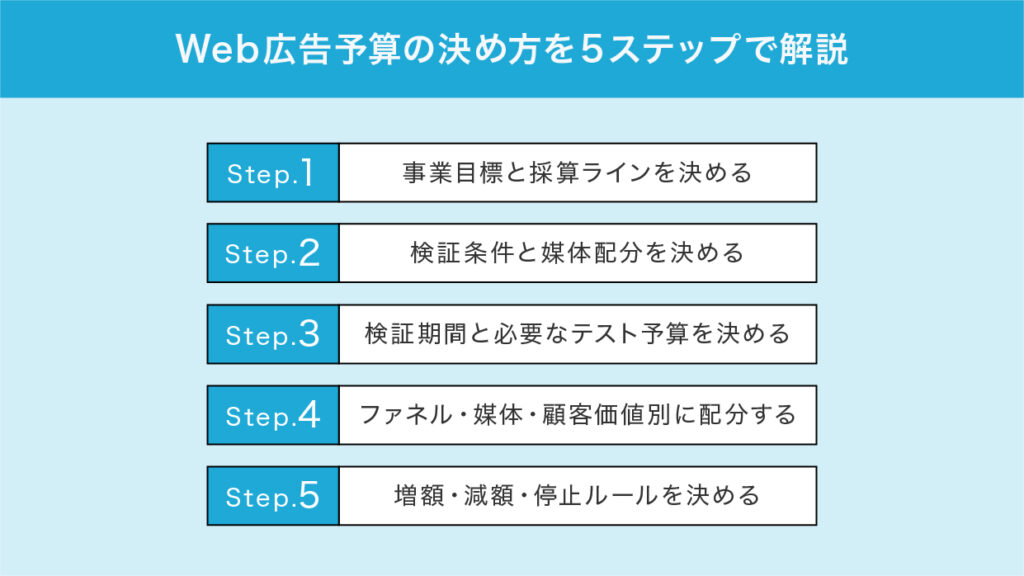
予算総額だけを先に決めると、目標達成に必要なCV数や検証に必要なデータ量とのずれが生じます。まず採算ラインを明確にし、広告の役割と検証条件に沿って予算を配分した上で、成果に応じて動かせる運用ルールまで設定します。
以下より、各ステップを順番に見ていきましょう。
ステップ1:事業目標と採算ラインを決める
最初に決めるのは広告予算ではなく、事業目標と採算ラインです。売上目標から必要な受注数、商談数、CV数を逆算し、許容CPAやCAC、広告費の回収期間を設定しましょう。
図のように、BtoBではまず目標受注数を決め、受注率から必要な案件数、案件化率から必要な商談数、商談化率から必要なリード数を順番に算出します。その上で、必要リード数に許容CPAを掛けると、広告予算の目安を求められます。
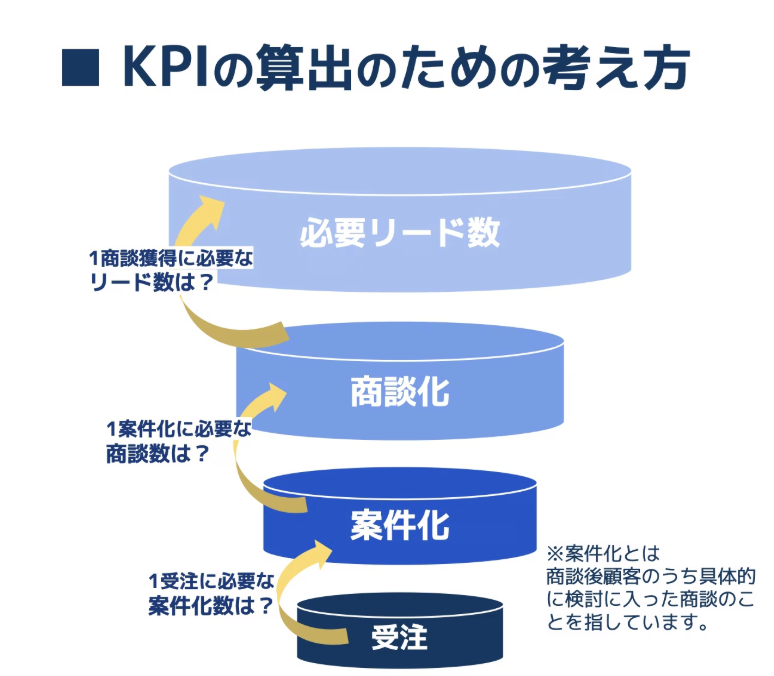
(出典:ferretソリューション「TERAKOYA講座第5回|BtoBマーケティングのKPI設計とは?売上につなげるための数値設計と考え方」)
ただし、広告だけで受注が決まるわけではありません。営業体制や商談化率も成果に影響するため、営業が対応できる件数や商品・サービスの提供能力もあわせて確認します。目標と採算ラインを先に整理しておくことで、広告予算の算定根拠を社内へ説明しやすくなります。
ステップ2:検証条件と媒体配分を決める
次に、何を検証するのかを明確にし、それに応じて媒体へ予算を配分します。検索広告、SNS広告、動画広告などは役割が異なるため、同じ基準で均等に配分するのではなく、検証したい仮説に合わせて設計します。
たとえば、検索広告では獲得効率、動画広告では認知拡大、SNS広告では新しいターゲットへの訴求など、媒体ごとに評価指標を決めます。検証目的を明確にしておくことで、成果の判断基準がぶれにくくなります。
ステップ3:検証期間と必要なテスト予算を決める
検証では、成果を判断できるだけの期間と予算を確保します。十分なデータが集まる前に予算を増減すると、施策の良し悪しを正しく評価できません。
BtoBでは受注までに時間がかかることも多いため、クリック数やCV数だけでなく、可能であれば商談化まで確認できる期間を設定します。また、媒体の機械学習やA/Bテストに必要な配信量も考慮し、統計的に比較できるだけのサンプル数を確保することが重要です。
必要なテスト期間や予算は、現在のCVRや検出したい改善幅によって異なります。
AB Tastyが提供している「Sample Size Calculator」のようなツールを使えば、現在のCVRや訪問者数をもとに、統計的に有意な差を検出するために必要な改善幅を試算できます。
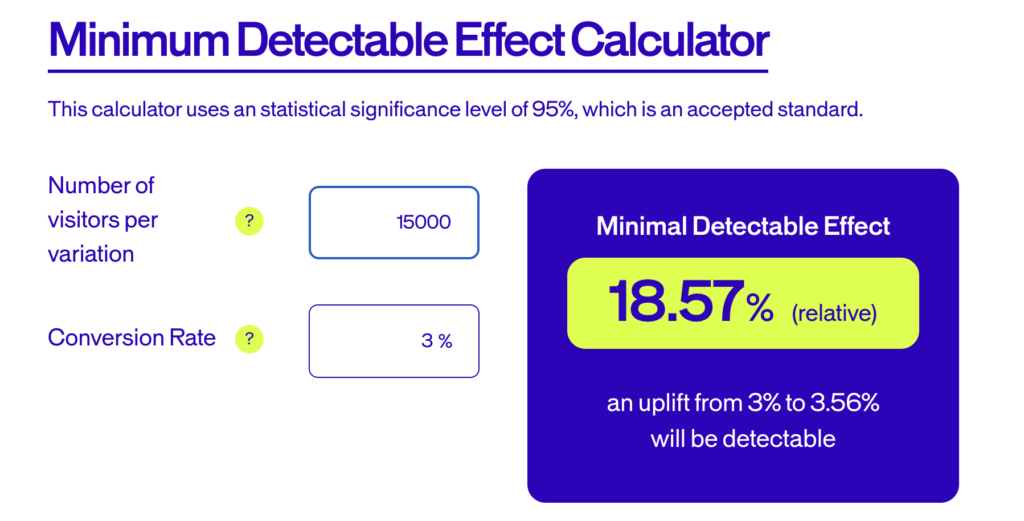
(出典:AB Tasty「Sample Size Calculator」)
こうしたツールも活用しながら、十分なデータが集まる期間と予算を確保した上で検証を進めましょう。
ステップ4:ファネル・媒体・顧客価値別に配分する
予算は1つの基準だけで配分せず、顧客ファネル、広告媒体、顧客価値の3つの視点から設計します。獲得施策だけへ予算を集中させると、中長期的な需要を取り込めなくなるためです。
| 配分の視点 | 主な確認項目 | 配分の考え方 |
| 顧客ファネル | 認知・比較検討・獲得 | 短期のCV獲得だけでなく、将来の見込み顧客を増やす施策にも配分する |
| 広告媒体 | 検索広告・SNS広告・ディスプレイ広告など | 媒体ごとの役割や獲得効率を比較し、目的に応じて配分する |
| 顧客価値 | 商談化率・受注率・LTV | CV数だけでなく、受注や継続利用につながる施策へ予算を寄せる |
まず、認知・比較検討・獲得の各ファネルに必要な予算を割り当て、その中で検索広告やSNS広告などの媒体へ配分します。さらに、媒体別のCV数だけでなく、商談化率、受注率、LTVまで確認し、事業への貢献度が高い施策へ予算を寄せることで、広告投資全体の効率を高められます。
ステップ5:増額・減額・停止ルールを決める
予算の増減は担当者の判断に任せず、あらかじめルールを決めておきます。成果が変動するたびに判断基準が変わると、改善の再現性が低下するためです。
| 判断 | 判断基準の例 | 実施内容 |
| 増額 | 目標CPAを2週間連続で達成し、商談数・受注数も維持できている | 日予算・月予算を段階的に増額する |
| 減額 | 目標CPAを20%以上上回り、LPや計測に問題がない | 配信量を調整し、改善施策を実施する |
| 停止 | CPAの悪化が続き、改善施策を実施しても成果が回復しない | 配信を停止し、原因を再検証する |
| 見直し | 週次・月次など定期的なタイミング | 配分やKPIを見直し、必要に応じて予算を再設定する |
あわせて、誰が予算変更を承認するのか、どの頻度で見直すのかも決めておくと、担当者による判断のばらつきを防げます。成果の変化に応じて一貫したルールで運用することで、改善の再現性を高められます。
平均CPAだけで予算配分を決めてはいけない理由
平均CPAだけで広告予算を配分すると、成果を拡大できる媒体を見逃したり、反対に効率が悪化している媒体へ投資を続けたりする可能性があります。追加予算による成果の変化まで確認しながら配分を決めていきましょう。
平均CPAだけで予算配分を決めてはいけない理由は、主に次の3つです。
- 広告費を増やすとCPAが上昇することがあるため
- 限界CPA・限界ROASで追加予算を評価するから
- 媒体ごとの反応曲線と飽和を把握するため
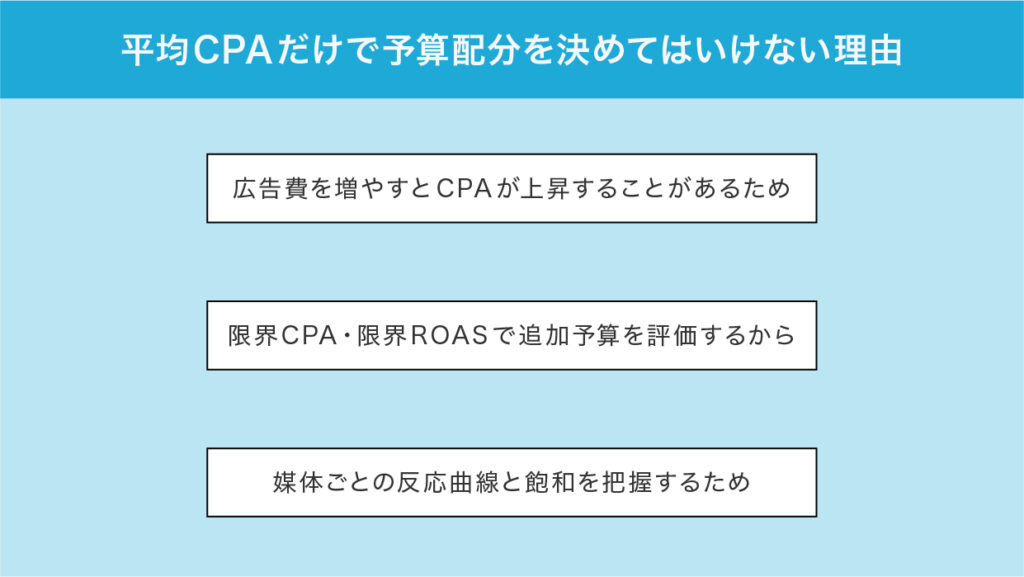
予算配分では、現在のCPAだけで判断するのではなく、「追加で投資したときに成果がどれだけ増えるか」という視点が必須。媒体ごとの需要や配信余地を踏まえ、投資効率が維持できる範囲を見極めることで、広告予算をより効果的に活用できます。
以下より、それぞれのポイントを詳しく見ていきましょう。
広告費を増やすとCPAが上昇することがあるため
広告費を増やしても、現在と同じCPAを維持したままCV数を増やせるとは限りません。予算が少ない段階では、商品やサービスへの関心が高く、購入・問い合わせにつながりやすいユーザーへ優先的に広告を配信できます。しかし配信量を拡大すると、これまで接触できていなかった比較的関心の低い層にも対象が広がるため、CVRが低下し、追加分のCPAが悪化する可能性があります。
また、検索広告では対象キーワードの検索数、SNS広告では条件に該当するユーザー数や広告を表示できる回数に限りがあります。予算を増やすにつれて競合との入札も激しくなり、クリック単価や表示単価が上昇するケースもあるでしょう。
そのため、現在の平均CPAだけを基準に増額を判断するのは適切ではありません。予算を一度に大きく増やすのではなく、段階的に追加しながら、増額分によって獲得できたCV数と追加分のCPAを確認することが重要です。CPAの悪化幅が許容範囲に収まっているか、売上げや利益、LTVを含めても採算が合うかを検証し、最適な予算水準を見極めます。
限界CPA・限界ROASで追加予算を評価するから
追加予算の判断には、平均CPAや平均ROASではなく、増額した部分だけの成果を示す限界CPA・限界ROASを使います。過去を含む平均値では、直近の追加投資が採算に合っているかを判断しにくいためです。
たとえば、広告費を100万円から120万円へ増やし、CV数が50件から55件へ増えた場合、追加20万円で得たCVは5件となり、限界CPAは4万円です。全体の平均CPAが約2.2万円でも、許容CPAが3万円であれば、追加分は採算ラインを超えています。増額前後の差分を比較し、次の投資余地を判断します。
一方で、株式会社WACULが2025年に代理店向けに行った調査結果では、クライアントは広告予算の増額に対して、「興味は示すが、最終的に予算が確保できず実行は少ない」が61.5%と半数以上でした。
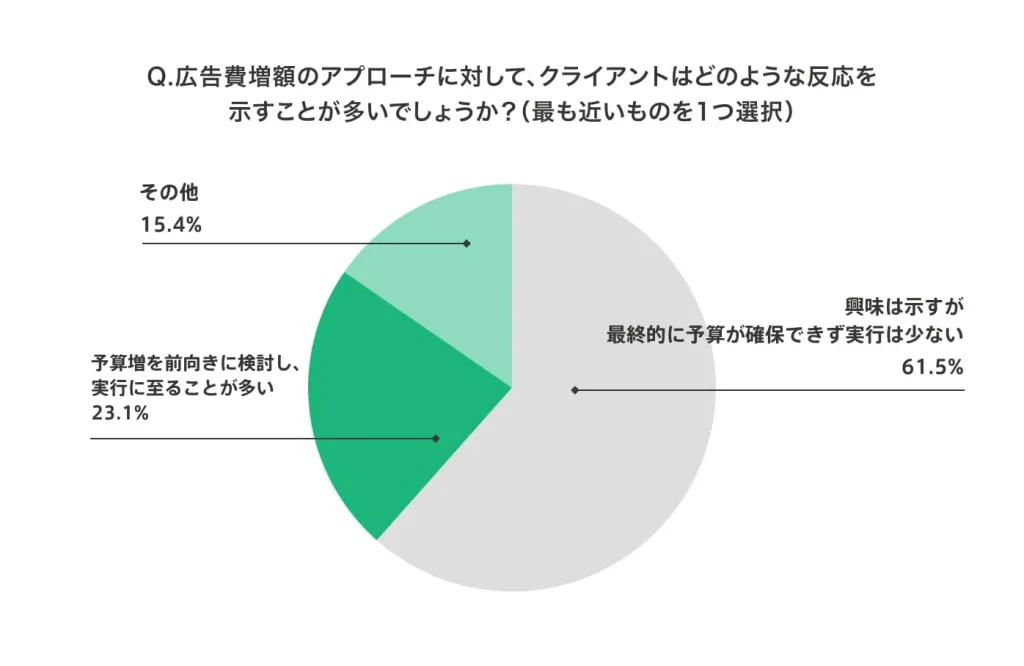
(出典:株式会社WACUL「『予算増額なき顧客』は事実、優先度が下がる。Web広告代理店の実態調査」)
自社予算であっても追加予算に対する難易度の高さは同等程度と予想されますので、それだけ精緻に説明責任を果たす必要があるといえます。
媒体ごとの反応曲線と飽和を把握するため
予算配分を最適化するには、広告費の増減に応じて成果がどのように変化するかを示す反応曲線を、媒体ごとに把握することが重要です。横軸に広告費、縦軸にCV数を置くと、一般的には投資額が少ない段階では成果が伸びやすい一方、一定額を超えると広告費を追加してもCV数の増加幅が小さくなります。
この伸びが鈍くなる状態が、媒体の飽和です。平均CPAが良い媒体でも、すでに飽和に近ければ、追加予算で獲得するCVのCPAは悪化する可能性があります。一方、平均CPAがやや高い媒体でも、配信対象や検索需要に余裕があれば、追加投資によって効率よくCV数を伸ばせる場合があります。
そのため、予算配分では過去を含む平均CPAだけでなく、追加した広告費に対して何件のCVが増えたかを示す「限界CPA」で比較することが大切です。予算は一度に大きく増やさず、段階的に調整しながら、広告費、CV数、CPA、CPC、CVRなどの推移を記録します。季節性やキャンペーンの影響も考慮した上で媒体ごとの増額余地を見極め、追加投資の効率が高い媒体へ予算を再配分します。
Web広告の予算配分でよくある失敗
Web広告の予算配分では、配分の偏りや検証費の不足によって、十分な成果を得られないことがあります。代表的な失敗は以下の3つです。
- すべての媒体へ均等に予算を配る
- 成果のよい媒体へ予算を寄せすぎる
- 制作費へ予算を使いすぎて配信・検証費が不足する
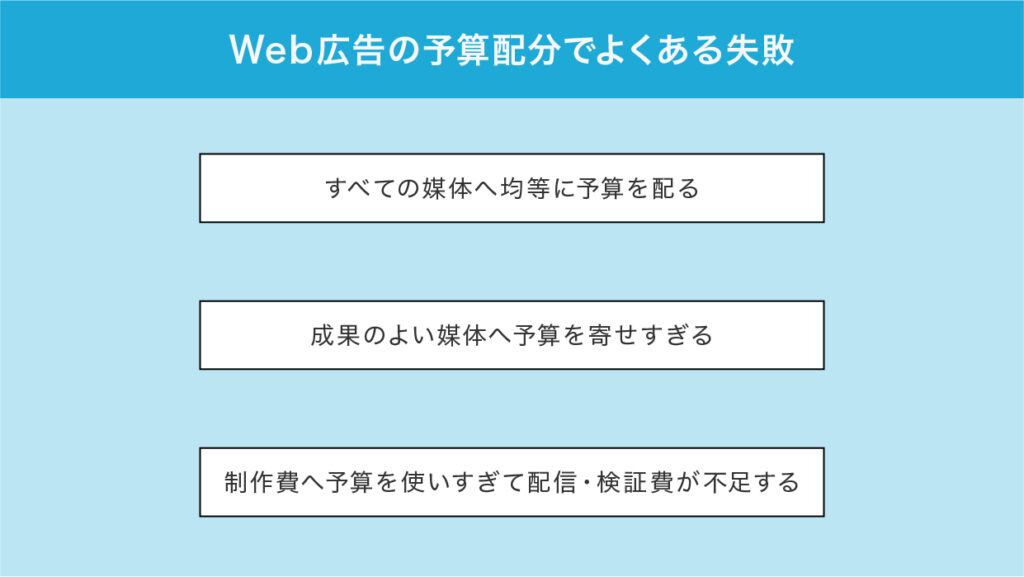
媒体ごとの役割や配信余地を考えずに予算を分けると、どの施策でも十分なデータを集められません。
一方、短期的なCPAだけを見て成果のよい媒体へ集中すると、飽和による効率悪化や将来の顧客接点の減少につながらないのです
以下より、それぞれの失敗例と対策を見ていきましょう。
すべての媒体へ均等に予算を配る
検索広告、SNS広告、動画広告では、ユーザーへ届く仕組みも、成果を判断するまでに必要な配信量も異なります。そのため、すべての媒体へ同じ金額を割り当てても、同じ条件で検証できるわけではありません。
たとえば、検索広告は購買意欲の高いユーザーへ配信しやすい一方、検索需要が限られる商材では予算を使い切れないことがあります。SNS広告や動画広告は幅広い層へ接触できますが、直接的なCVだけで評価すると、本来の認知・比較検討への貢献を見落としかねません。
また、予算を細かく分散しすぎると、各媒体で十分なクリック数やCV数が集まらず、「成果が悪い」のか「データが足りない」のかを判別できなくなります。
配分を決める際は、媒体ごとの役割、ターゲットとの相性、想定クリック単価、必要なCV数、商談化率まで確認します。その上で、事業目標への貢献が見込め、検証に必要な配信量を確保できる媒体から優先的に予算を投下し、成果を確認しながら対象を広げていきます。
成果のよい媒体へ予算を寄せすぎる
CPAの低い媒体へ予算を増やすことは、合理的な判断に見えます。ただし、現在の効率が増額後も続くとは限りません。
広告媒体には、検索需要や配信できるユーザー数に上限があります。予算を増やすほど配信対象が広がり、これまでより関心の低いユーザーにも広告が表示されるため、追加分のCPAが悪化することがあります。増額前の平均CPAだけを見ていると、こうした限界効率の低下を見落としかねません。
さらに、獲得施策だけへ予算を集中させると、認知や比較検討段階のユーザーとの接点が減ります。短期的なCVは維持できても、将来の見込み顧客が増えず、指名検索や新規リードが徐々に伸びにくくなる可能性があります。
制作費へ予算を使いすぎて配信・検証費が不足する
広告施策では、完成度の高いLPやクリエイティブを用意することに意識が向きがちです。しかし、制作物は配信して初めて、ユーザーに響いているかを判断できます。
たとえば、総予算の大半をLP制作に使ってしまうと、十分なクリック数やCV数を集められません。
その場合、成果が出なかった原因が訴求内容なのか、ターゲティングなのか、単に配信量が不足していたのかを切り分けられなくなります。初回制作で予算を使い切れば、A/Bテストや広告文の差し替え、LP改修にも対応できないでしょう。
制作費は、初回のデザイン費だけで考えるのではなく、広告配信費、検証用の追加配信費、改善用クリエイティブの制作費まで含めて設計します。一本の完成度を過度に高めるよりも、複数の訴求を検証できる状態をつくった方が、成果につながる要素を見つけやすくなります。
まとめ
Web広告の予算は、売上目標や許容CPAから総額を決めた上で、ファネル、媒体、顧客価値に応じて配分します。各媒体へ均等に振り分けるのではなく、媒体の役割、検証に必要な配信量、商談化率や受注率まで踏まえて優先順位をつけます。
運用開始後は、平均CPAだけで予算を動かさず、追加投資によって得られた成果を限界CPA・限界ROASで確認します。成果のよい媒体でも、配信対象が広がればCPAは上昇します。反応曲線や飽和の兆候を見ながら、増額、減額、停止を判断しましょう。
また、制作費に予算を使い切ると、配信後の検証や改善ができません。制作費、配信費、検証費を分けて確保し、事前に決めたルールに沿って配分を見直すことで、予算を成果につなげやすくなります。
大手ネット広告代理店に新卒で2006年に入社し、一貫して広告運用に従事。
緻密な広告運用をアルゴリズム化し、誰もが高い広告効果を得られるようShirofuneを2014年に立ち上げ。
2016年7月に国内No.1を獲得し、2022年までに国内シェア91%を獲得。
2023年から海外展開をスタートし、現在までに米大手EC企業や広告代理店への導入実績。
2025年3月に米国広告業界で最古かつ最大級の業界団体である全米広告主協会からMarketing Technology Innovator AwardsのGoldを受賞。